Domain globalisieren.de kaufen?
Wir ziehen mit dem Projekt
globalisieren.de um.
Sind Sie am Kauf der Domain
globalisieren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain globalisieren.de kaufen?
Was ist das Schlussbilanzkonto?
Das Schlussbilanzkonto ist ein Abschlusskonto, das am Ende eines Geschäftsjahres erstellt wird, um die Bilanzsummen auszugleichen. Es dient dazu, die Salden aller Konten auf der Aktiv- und Passivseite der Bilanz zu übertragen und somit die Bilanz aufzustellen. Das Schlussbilanzkonto zeigt die Differenz zwischen den Soll- und Habensalden der Konten und ermöglicht es, Fehler bei der Buchführung zu erkennen. Es wird verwendet, um die Eröffnungsbilanz des nächsten Geschäftsjahres vorzubereiten und den Gewinn oder Verlust des Unternehmens zu ermitteln. Insgesamt ist das Schlussbilanzkonto ein wichtiges Instrument in der Buchhaltung, um die finanzielle Situation eines Unternehmens am Ende eines Geschäftsjahres zu dokumentieren. **
Wie wird das Schlussbilanzkonto abgeschlossen?
Das Schlussbilanzkonto wird abgeschlossen, indem alle Aktiv- und Passivkonten in das Konto übertragen werden. Dabei werden die Salden der Aktivkonten auf der Sollseite und die Salden der Passivkonten auf der Habenseite des Schlussbilanzkontos eingetragen. Anschließend werden die Salden auf beiden Seiten addiert, um sicherzustellen, dass sie sich ausgleichen. Falls die Summen nicht übereinstimmen, muss der Fehler gefunden und korrigiert werden. Sobald das Schlussbilanzkonto ausgeglichen ist, kann die Schlussbilanz erstellt werden, die die finanzielle Lage des Unternehmens zum Abschlusszeitpunkt zeigt. **


Ähnliche Suchbegriffe für Schlussbilanzkonto
Top-Angebote
Produkte zum Begriff Schlussbilanzkonto:
-
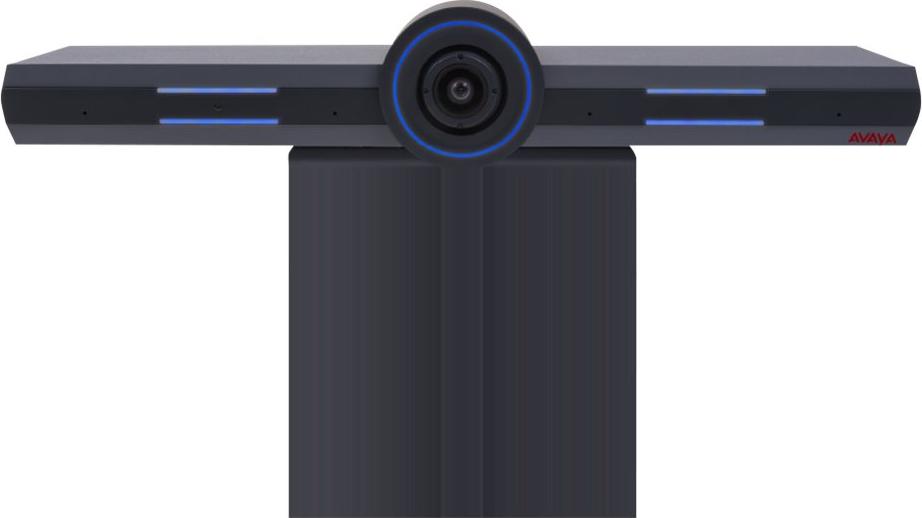
Avaya IX - Komplettlösung für Videokonferenzen und Zusammenarbeit> Produkttyp - Videokonferenzsystem Avaya IX All-in-One-Videokonferenz-/Kollaborationsgerät für Besprechungsräume CU-360 - Videokonferenzkomponente - Netzteil im Lieferumfang enthalten Avaya CU-360 COLLABORATION UNI IN (700513892)417,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert das Eröffnungs- und Schlussbilanzkonto?
Das Eröffnungsbilanzkonto wird zu Beginn eines Geschäftsjahres erstellt und enthält alle Vermögenswerte und Schulden des Unternehmens zu diesem Zeitpunkt. Es dient als Ausgangspunkt für die Buchführung im neuen Geschäftsjahr. Das Schlussbilanzkonto wird am Ende des Geschäftsjahres erstellt und zeigt die Vermögenswerte und Schulden des Unternehmens zu diesem Zeitpunkt. Es dient dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln und in die nächste Periode zu übertragen. **
-
In das Schlussbilanzkonto kommen welche Konten?
In das Schlussbilanzkonto kommen alle Konten, die in der Schlussbilanz ausgewiesen werden. Das sind in der Regel die Aktivkonten (z.B. Anlagevermögen, Umlaufvermögen) und die Passivkonten (z.B. Eigenkapital, Verbindlichkeiten). Die Konten werden dabei mit ihren Schlussbeständen in das Schlussbilanzkonto übertragen. **
-
Muss das Schlussbilanzkonto immer im Gleichgewicht sein?
Ja, das Schlussbilanzkonto muss immer im Gleichgewicht sein. Es zeigt die Gesamtbilanz eines Unternehmens und stellt sicher, dass die Aktiva (Vermögenswerte) den Passiva (Schulden und Eigenkapital) entsprechen. Wenn das Schlussbilanzkonto nicht im Gleichgewicht ist, gibt es einen Fehler in der Buchführung oder es wurden Transaktionen nicht korrekt erfasst. **
-
Welches Konto wird über das Schlussbilanzkonto abgeschlossen?
Das Schlussbilanzkonto wird verwendet, um die Abschlüsse von Bestandskonten zu übertragen und somit den Abschluss des gesamten Rechnungswesens vorzubereiten. Es dient als Zwischenschritt, um die Salden der Bestandskonten auf das Eigenkapitalkonto zu übertragen. Das Eigenkapitalkonto wird über das Schlussbilanzkonto abgeschlossen, da hier alle Gewinne und Verluste aus dem Geschäftsjahr zusammengeführt werden. Das Eigenkapital zeigt somit den aktuellen Stand des Unternehmensvermögens an. Das Schlussbilanzkonto wird auch genutzt, um mögliche Differenzen zwischen Soll- und Haben-Seite auszugleichen und somit die Bilanz auszugleichen. Es ist somit ein wichtiger Schritt, um die Bilanzierungsrichtlinien einzuhalten und die Genauigkeit der Abschlüsse sicherzustellen. Insgesamt ist das Schlussbilanzkonto ein wichtiger Bestandteil des Abschlussprozesses in der Buchhaltung, da es den Übergang von den Bestandskonten zur Schlussbilanz und Gewinn- und Verlustrechnung ermöglicht. **

Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
Was ist der Unterschied zwischen dem Eröffnungsbilanzkonto und dem Schlussbilanzkonto?
Das Eröffnungsbilanzkonto wird am Anfang eines Geschäftsjahres erstellt und enthält die Anfangswerte aller Vermögensgegenstände und Schulden eines Unternehmens. Das Schlussbilanzkonto hingegen wird am Ende des Geschäftsjahres erstellt und zeigt die Schlusswerte dieser Positionen. Der Unterschied liegt also darin, dass das Eröffnungsbilanzkonto den Anfangsstand und das Schlussbilanzkonto den Endstand der Bilanzpositionen darstellt. **
Top-Angebote
Produkte zum Begriff Schlussbilanzkonto:
-
OEM Sd-kartenmodul, Unterstützt Espwebdev, Usb-zu-seriell-kommunikation, Standard-sd-kartenformat, Einfache Integration, Fernzugriff Auf Dateienkompaktes design : das modul hat die form einer standardmäßigen sd-karte, was eine einfache integration in bestehende geräte ohne platzprobleme ermöglicht. fernzugriff : ermöglicht den zugriff auf das dateisystem über einen webdav-client und bietet ein cloudähnliches erlebnis für das dateimanagement. vielseitige funktionalität : entwickelt für den einsatz in verschiedenen anwendungen, einschließlich entwicklung und netzwerk, und verbessert die projektmöglichkeiten. einfache einrichtung : mit den bereitgestellten befehlen ist die verbindung zu einem router unkompliziert und vereinfacht den installationsprozess. benutzerfreundlich : ermöglicht remote dateioperationen wie replikation, einfügen und löschen von dateien direkt von der sd-karte. Spezifikation: material: elektronisches modul abmessungen: standard sdkartenformat kompatibilität: unterstützt webentwicklung leistung: usbzuseriellkommunikation stromversorgungsanforderung: minimale betriebsspannung für den betrieb42,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Avaya IX - Komplettlösung für Videokonferenzen und Zusammenarbeit> Produkttyp - Videokonferenzsystem Avaya IX All-in-One-Videokonferenz-/Kollaborationsgerät für Besprechungsräume CU-360 - Videokonferenzkomponente - Netzteil im Lieferumfang enthalten Avaya CU-360 COLLABORATION UNI IN (700513892)417,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Schlussbilanzkonto?
Das Schlussbilanzkonto ist ein Abschlusskonto, das am Ende eines Geschäftsjahres erstellt wird, um die Bilanzsummen auszugleichen. Es dient dazu, die Salden aller Konten auf der Aktiv- und Passivseite der Bilanz zu übertragen und somit die Bilanz aufzustellen. Das Schlussbilanzkonto zeigt die Differenz zwischen den Soll- und Habensalden der Konten und ermöglicht es, Fehler bei der Buchführung zu erkennen. Es wird verwendet, um die Eröffnungsbilanz des nächsten Geschäftsjahres vorzubereiten und den Gewinn oder Verlust des Unternehmens zu ermitteln. Insgesamt ist das Schlussbilanzkonto ein wichtiges Instrument in der Buchhaltung, um die finanzielle Situation eines Unternehmens am Ende eines Geschäftsjahres zu dokumentieren. **
-
Wie wird das Schlussbilanzkonto abgeschlossen?
Das Schlussbilanzkonto wird abgeschlossen, indem alle Aktiv- und Passivkonten in das Konto übertragen werden. Dabei werden die Salden der Aktivkonten auf der Sollseite und die Salden der Passivkonten auf der Habenseite des Schlussbilanzkontos eingetragen. Anschließend werden die Salden auf beiden Seiten addiert, um sicherzustellen, dass sie sich ausgleichen. Falls die Summen nicht übereinstimmen, muss der Fehler gefunden und korrigiert werden. Sobald das Schlussbilanzkonto ausgeglichen ist, kann die Schlussbilanz erstellt werden, die die finanzielle Lage des Unternehmens zum Abschlusszeitpunkt zeigt. **
-
Wie funktioniert das Eröffnungs- und Schlussbilanzkonto?
Das Eröffnungsbilanzkonto wird zu Beginn eines Geschäftsjahres erstellt und enthält alle Vermögenswerte und Schulden des Unternehmens zu diesem Zeitpunkt. Es dient als Ausgangspunkt für die Buchführung im neuen Geschäftsjahr. Das Schlussbilanzkonto wird am Ende des Geschäftsjahres erstellt und zeigt die Vermögenswerte und Schulden des Unternehmens zu diesem Zeitpunkt. Es dient dazu, den Gewinn oder Verlust des Unternehmens zu ermitteln und in die nächste Periode zu übertragen. **
-
In das Schlussbilanzkonto kommen welche Konten?
In das Schlussbilanzkonto kommen alle Konten, die in der Schlussbilanz ausgewiesen werden. Das sind in der Regel die Aktivkonten (z.B. Anlagevermögen, Umlaufvermögen) und die Passivkonten (z.B. Eigenkapital, Verbindlichkeiten). Die Konten werden dabei mit ihren Schlussbeständen in das Schlussbilanzkonto übertragen. **
Ähnliche Suchbegriffe für Schlussbilanzkonto
-
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tralle, Eva-Maria: Interkulturalität - Biographie - MusikunterrichtInterkulturalität - Biographie - Musikunterricht , Eine biographieanalytische Untersuchung mit Musiklehrkräften , Leitungen, Röhre & Schläuche > Luftversorgung , Erscheinungsjahr: 20240905, Titel der Reihe: Perspektiven musikpädagogischer Forschung##, Autoren: Tralle, Eva-Maria, Edition: NED, Seitenzahl/Blattzahl: 192, Keyword: Dispositiv; Dokumentarische Methode; Fachdidaktik; Lehrkräfteforschung; Musiklehrkräfte; Musikpädagogik; Schulpädagogik; Wissenssoziologie, Fachschema: Musik / Musiklehre, Musiktheorie, Wissenschaft, Fachkategorie: Fachspezifischer Unterricht, Warengruppe: TB/Musiktheorie/Musiklehre, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 167, Höhe: 14, Gewicht: 372, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik,34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Muss das Schlussbilanzkonto immer im Gleichgewicht sein?
Ja, das Schlussbilanzkonto muss immer im Gleichgewicht sein. Es zeigt die Gesamtbilanz eines Unternehmens und stellt sicher, dass die Aktiva (Vermögenswerte) den Passiva (Schulden und Eigenkapital) entsprechen. Wenn das Schlussbilanzkonto nicht im Gleichgewicht ist, gibt es einen Fehler in der Buchführung oder es wurden Transaktionen nicht korrekt erfasst. **
-
Welches Konto wird über das Schlussbilanzkonto abgeschlossen?
Das Schlussbilanzkonto wird verwendet, um die Abschlüsse von Bestandskonten zu übertragen und somit den Abschluss des gesamten Rechnungswesens vorzubereiten. Es dient als Zwischenschritt, um die Salden der Bestandskonten auf das Eigenkapitalkonto zu übertragen. Das Eigenkapitalkonto wird über das Schlussbilanzkonto abgeschlossen, da hier alle Gewinne und Verluste aus dem Geschäftsjahr zusammengeführt werden. Das Eigenkapital zeigt somit den aktuellen Stand des Unternehmensvermögens an. Das Schlussbilanzkonto wird auch genutzt, um mögliche Differenzen zwischen Soll- und Haben-Seite auszugleichen und somit die Bilanz auszugleichen. Es ist somit ein wichtiger Schritt, um die Bilanzierungsrichtlinien einzuhalten und die Genauigkeit der Abschlüsse sicherzustellen. Insgesamt ist das Schlussbilanzkonto ein wichtiger Bestandteil des Abschlussprozesses in der Buchhaltung, da es den Übergang von den Bestandskonten zur Schlussbilanz und Gewinn- und Verlustrechnung ermöglicht. **
-
Was ist der Unterschied zwischen Schlussbilanz und Schlussbilanzkonto?
Die Schlussbilanz ist eine tabellarische Übersicht über alle Aktiva und Passiva eines Unternehmens zu einem bestimmten Zeitpunkt, die zeigt, wie das Unternehmen finanziell dasteht. Das Schlussbilanzkonto dagegen ist ein Bestandteil der Buchführung, in dem alle Kontenabschlüsse zusammengeführt werden, um die Schlussbilanz zu erstellen. Während die Schlussbilanz eine Momentaufnahme der finanziellen Situation darstellt, ist das Schlussbilanzkonto ein Zwischenschritt im Buchhaltungsprozess, um die Schlussbilanz zu erstellen. Das Schlussbilanzkonto dient dazu, alle Kontenabschlüsse zu überprüfen und sicherzustellen, dass sie korrekt sind, bevor die Schlussbilanz erstellt wird. **
-
Was ist der Unterschied zwischen dem Eröffnungsbilanzkonto und dem Schlussbilanzkonto?
Das Eröffnungsbilanzkonto wird am Anfang eines Geschäftsjahres erstellt und enthält die Anfangswerte aller Vermögensgegenstände und Schulden eines Unternehmens. Das Schlussbilanzkonto hingegen wird am Ende des Geschäftsjahres erstellt und zeigt die Schlusswerte dieser Positionen. Der Unterschied liegt also darin, dass das Eröffnungsbilanzkonto den Anfangsstand und das Schlussbilanzkonto den Endstand der Bilanzpositionen darstellt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.